A Primeira Seção do Superior Tribunal de Justiça (STJ) pautou para 14 de outubro o julgamento do Tema Repetitivo 1379. O tribunal vai responder a uma pergunta que há anos gera disputas entre empresas e a Receita Federal: incidem contribuição previdenciária e contribuições destinadas a terceiros quando o empregado exerce a opção de compra de ações em um plano de stock options?
A resposta interessa a todas as empresas que oferecem, ou pretendem oferecer, planos de incentivo baseados em ações. Neste artigo, explicamos de forma simples como esses planos funcionam, o que o STJ já decidiu sobre o tema e o que está em jogo agora.
O que são stock options?
Stock options são planos em que a empresa oferece a empregados e executivos o direito, e não a obrigação, de comprar ações da companhia no futuro, por um preço definido no momento em que o plano é concedido. São muito usados como instrumento de retenção e de alinhamento entre os profissionais e os resultados da empresa.
Em geral, o plano passa por quatro etapas:
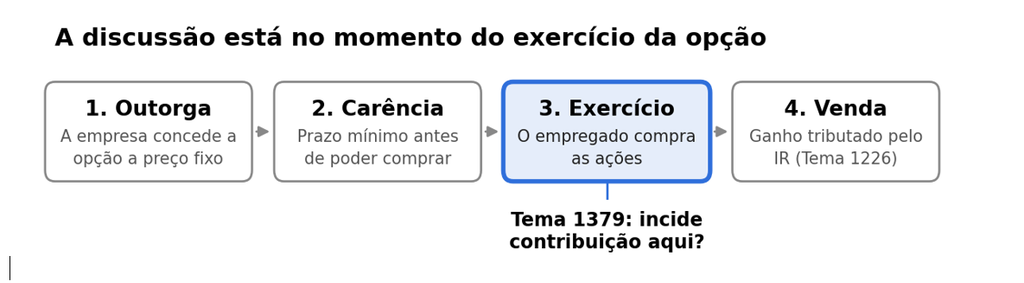
Se, ao fim da carência, as ações estiverem valendo mais do que o preço fixado, o empregado pode exercer a opção e comprá-las com vantagem. Se estiverem valendo menos, ele simplesmente não exerce, ou, se já tiver comprado, pode ter prejuízo. É justamente essa existência de risco que está no centro da discussão jurídica.
O que o STJ já decidiu: o Tema 1226
Em 2024, ao julgar o Tema Repetitivo 1226, a Primeira Seção do STJ definiu que os planos de stock options têm natureza mercantil, e não remuneratória, quando apresentam três características:
• voluntariedade: o empregado adere ao plano se quiser;
• onerosidade: ele paga pelas ações o preço fixado;
• risco: ele pode ganhar ou perder, conforme a cotação das ações.
Com isso, o tribunal concluiu que o Imposto de Renda da pessoa física não incide no exercício da opção como se fosse salário, mas apenas na venda das ações, sobre o eventual ganho de capital.
O Tema 1226, porém, tratou somente do Imposto de Renda. A contribuição previdenciária ficou de fora, e é exatamente essa lacuna que o Tema 1379 vem preencher. Enquanto isso, o Conselho Administrativo de Recursos Fiscais (Carf) tem decisões nos dois sentidos: algumas turmas estendem o raciocínio do Tema 1226 à contribuição previdenciária; outras mantêm as autuações.
O que está em discussão no Tema 1379
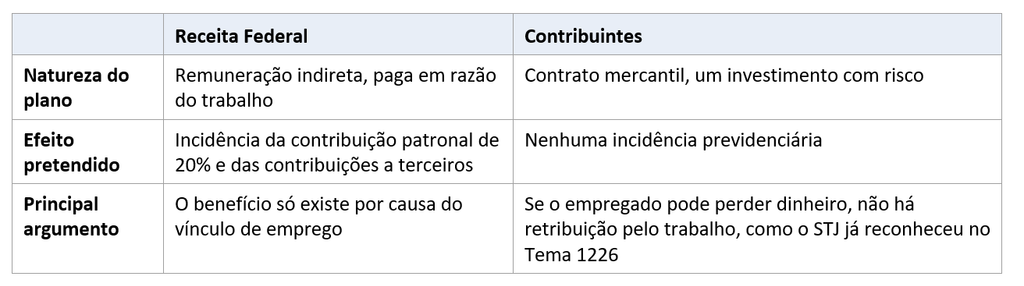
O STJ afetou o tema ao rito dos recursos repetitivos em setembro de 2025, nos Recursos Especiais 2.199.631 e 2.070.059, sob relatoria do ministro Sérgio Kukina. A questão é definir se há incidência de contribuição previdenciária e de contribuições a terceiros no momento em que o empregado exerce a opção de compra.
Os dois lados sustentam, em síntese:
Por se tratar de recurso especial repetitivo, a tese fixada pelo STJ deverá ser observada pelos demais tribunais. Até o julgamento, os processos sobre o tema estão suspensos nos tribunais de segunda instância.
Possíveis impactos para as empresas
O resultado do julgamento terá efeitos práticos para empresas que mantêm ou já mantiveram planos de stock options:
• Se o STJ afastar a incidência: empresas com autuações ou discussões em andamento ganham um precedente vinculante a seu favor, e pode surgir a possibilidade de recuperar valores recolhidos no passado.
• Se o STJ admitir a incidência: será preciso reavaliar o custo dos planos, o passivo de períodos anteriores e a forma de estruturá-los daqui em diante.
• Em qualquer cenário: o desenho do plano importa. Voluntariedade, onerosidade e risco efetivo tendem a ser decisivos para a análise de cada caso concreto.
Como podemos ajudar
Nossa equipe está acompanhando o julgamento e pode apoiar sua empresa na revisão dos planos de incentivo existentes, na avaliação de riscos em autuações e processos em curso e na análise de eventuais oportunidades de recuperação de valores. Entre em contato para conversarmos sobre os impactos previdenciários no seu caso.